

老高AI观察 · 第30期|2026 年 10 月 15 日
一款产品能有上千万人每月打开、日均聊两小时以上,已算优等生。可 10 月 12 日,它在美国递交了破产申请。先说两件事。第一,申请破产保护不等于平台已经关停——Character.AI 的官方博客写得很明白:出售期间服务和订阅照常运行,预计 11 月底到 12 月初才出结果,只有到最后没有买家接手,平台才会逐步关停。第二,真正值得琢磨的不是它为什么倒,而是一个反直觉的问题:用户多,不等于生意成立。AI 陪聊的收入按月收订阅,成本却按每次对话烧掉的算力结算;两条线不平行,用户越活跃缺口越大。这一期聊的就是这道算术题。
千万月活的陪聊平台,申请破产
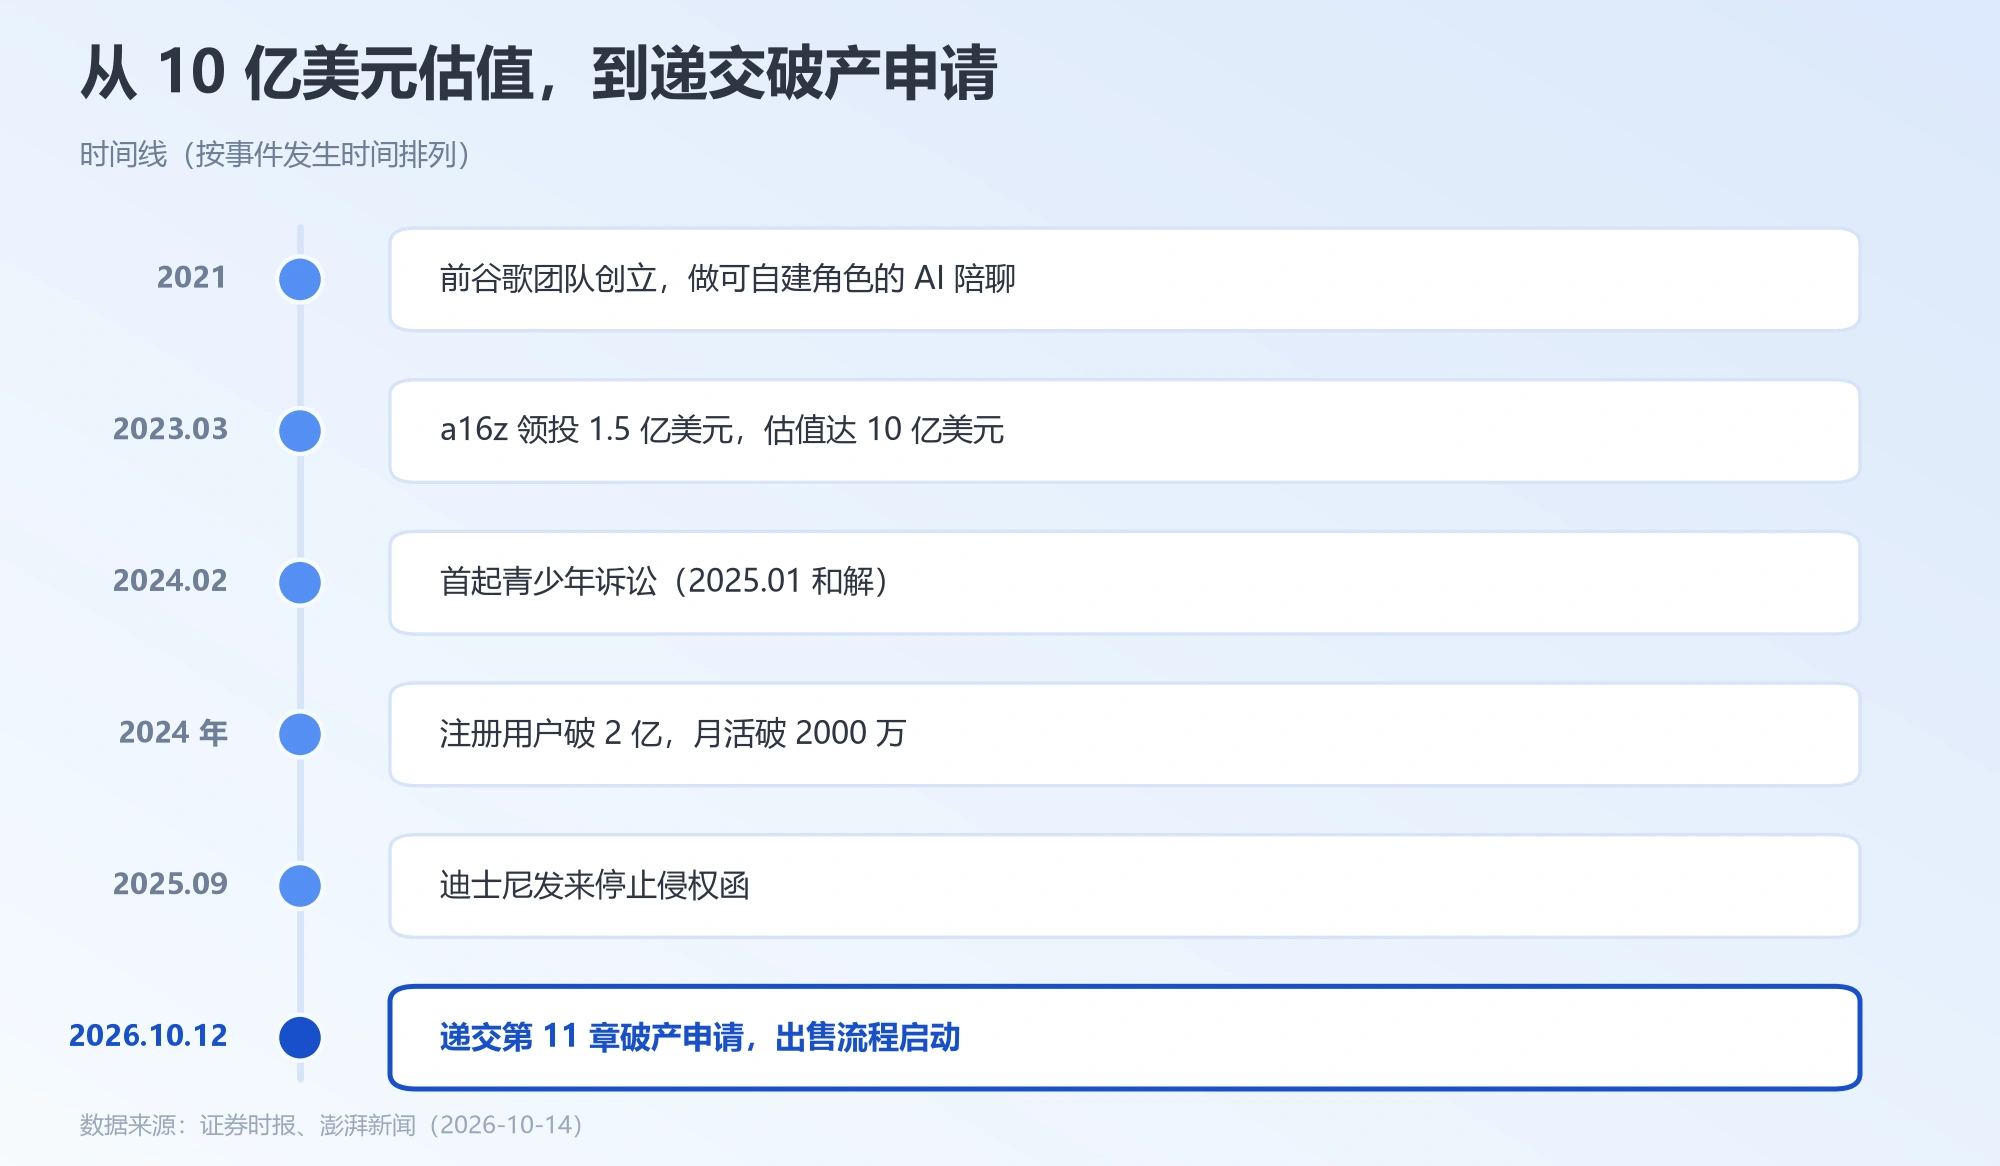
Character.AI 由两名前谷歌人工智能团队成员在 2021 年创办,做的是让用户自建角色、跟虚拟人格长期对话。2023 年 3 月,它拿到 a16z 领投的 1.5 亿美元融资,估值站上 10 亿美元;2024 年 8 月,谷歌以约 27 亿美元取得它模型技术的非独占授权,两位创始人回归谷歌(证券时报报道)。
到 2024 年,平台注册用户超 2 亿、月活超 2000 万,自建角色超 1800 万个。但翻到今年的破产申请,数字是往回走的——澎湃新闻报道,破产当时活跃用户约 1200 万。口径必须分开:2000 万是 2024 年的峰值口径,破产当时的月活约 1200 万,拿前者当现状会读错(澎湃新闻)。
申请交到美国特拉华州破产法院,案号 26-11603。公司申报的资产和负债都在 5000 万美元至 1 亿美元之间,月运营亏损约 800 万至 900 万美元;前 20 大无担保债权人里最大的是谷歌,它欠谷歌 414 万美元。公司 CEO 在声明里说,AI 娱乐”需要付出高昂的开发和扩张成本”,公司”无法产生足以支撑现有业务形式的现金流”(官方声明)。
拍卖这一头,迪士尼成了”首席竞标方”,出价 2000 万美元,其他买家仍可加价。
这个拐点不是突然来的
把时间线摊开,这不是突然的坠落。2024 年 2 月,佛罗里达州一名 14 岁男孩的自杀案把它推上被告席——这也是美国首例针对 AI 公司的非正常死亡诉讼,2025 年 1 月和解。2025 年 9 月,迪士尼发来停止侵权函;2026 年初它与谷歌就数起家庭诉讼和解,并禁止 18 岁以下用户多轮对话;2026 年 1 月和 5 月,肯塔基州、宾夕法尼亚州又分别起诉它。
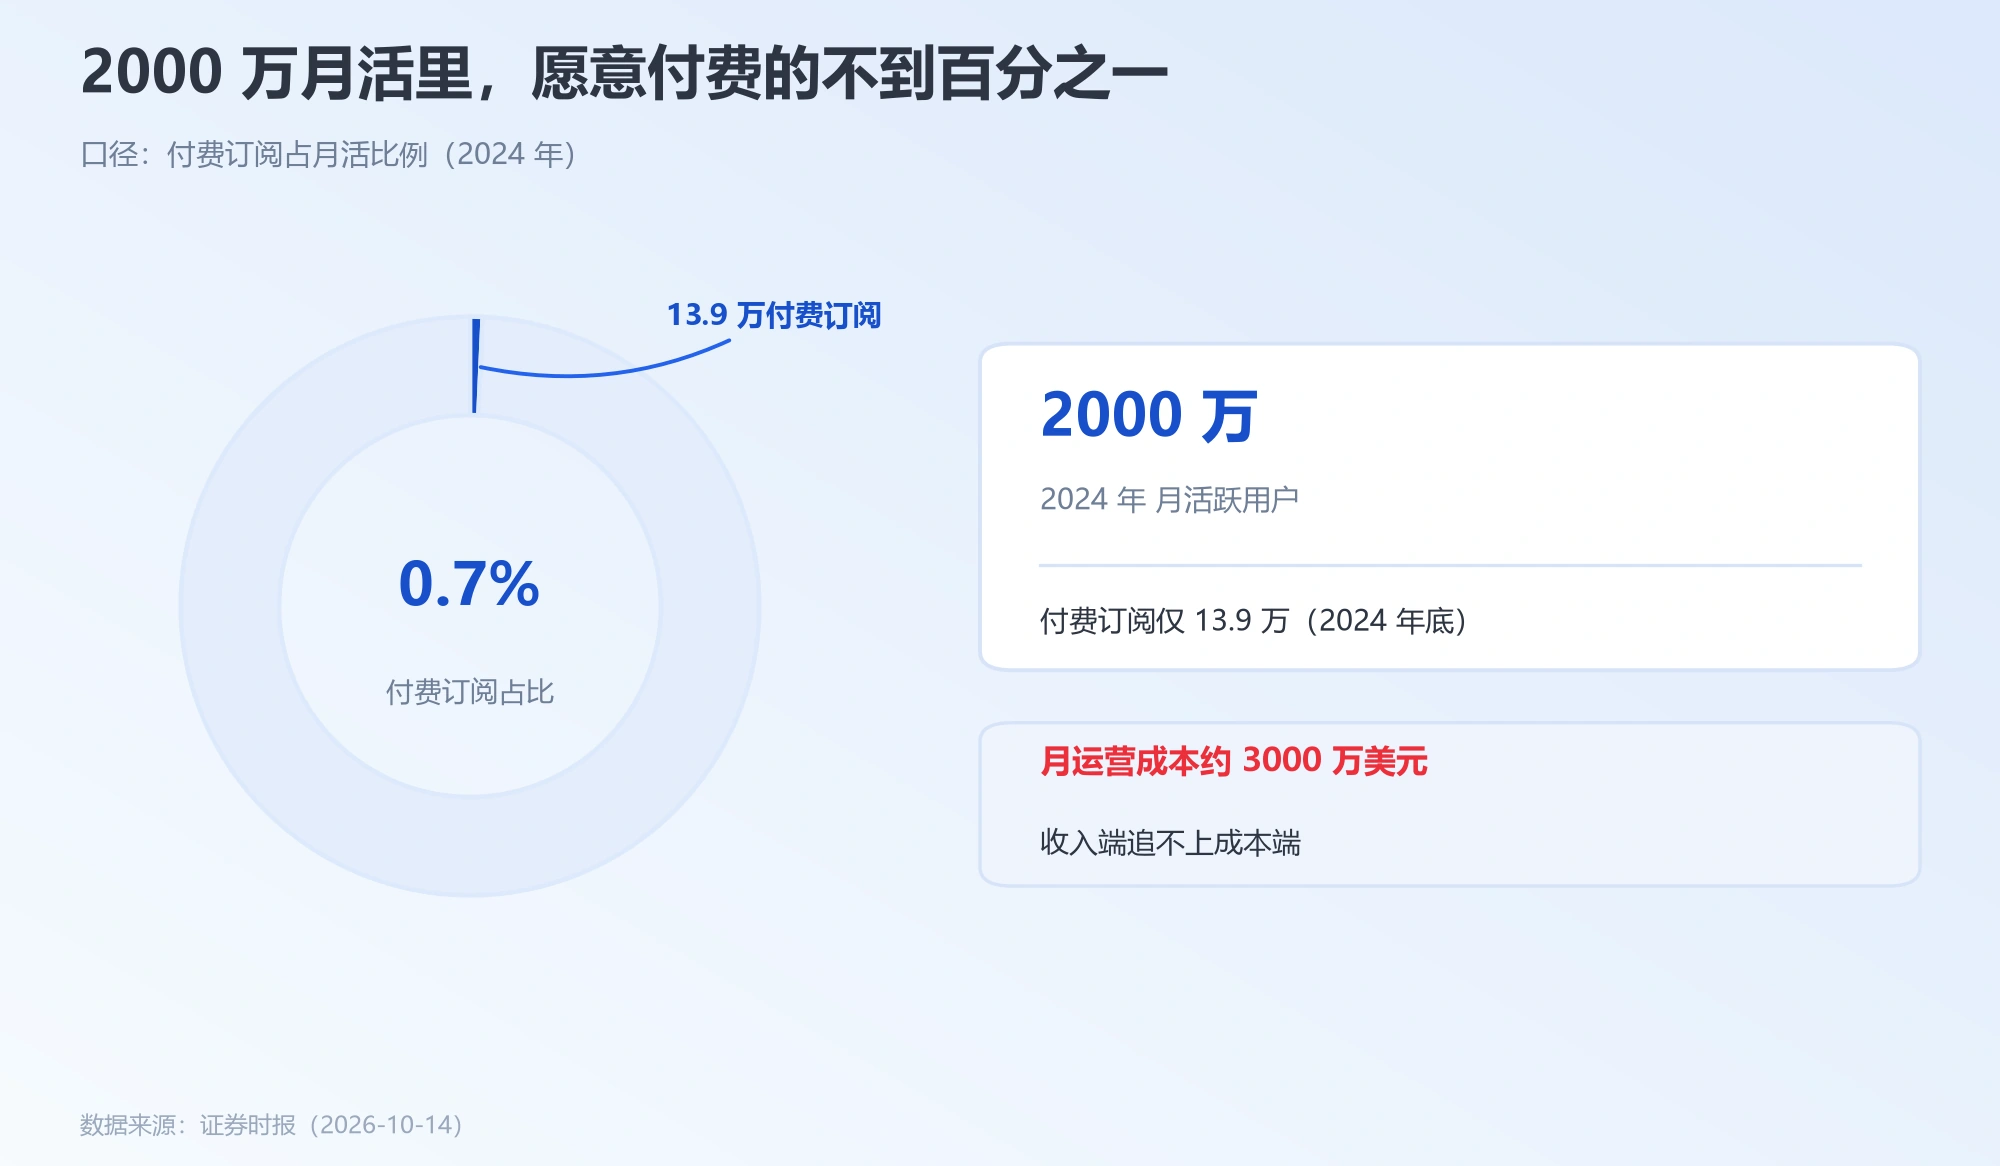
经营这一头同步收紧。2024 年底付费订阅只有约 13.9 万,月运营成本却估计约 3000 万美元,收入端根本追不上成本端。到 2026 年 10 月 8 日,董事会成立重组委员会评估方案,四天后就批准了破产申请——节奏快得像早就写好。
聊得越久,账越难看
这桩破产最值得抄下来的一条,是它的成本结构。AI 陪聊的收费跟别的内容产品不一样:订阅按月收一次,但每一次对话都要实时调用大模型,烧掉的是真金白银的算力。普通问答一来一回就结束,长对话却是几十轮,9.99 美元的月订阅覆盖不了一次长时间对话的开销。
于是出现一个反常识的结果:聊得越久,亏得越多。平台付费订阅约 13.9 万,而月运营成本约 3000 万美元——把付费用户摊到全部月活里,占比不到百分之一。这和往期 词元用量全球第一 讲的是同一件事的两面:调用量蹭蹭涨、收入没跟着涨,也解释了厂商为什么都在死磕 GLM-5.1 高速版 这类推理提速方案。
迪士尼买的是 IP,不是用户
很多人把这条新闻读成”迪士尼接盘”。但把条款拆开看,它买的东西很窄:2000 万美元换的是部分知识产权的非独占许可,不含 App、不含品牌,也不含那 1200 万用户。它买走能继续用的那部分,把用户和持续运营的责任留在了破产程序里。
这个转向本身就有信息量。2025 年 9 月,迪士尼还在发函指责它侵权;一年后,前 CEO 已于 9 月加入迪士尼出任首任 CTO,迪士尼又成了破产拍卖的底价竞购方。往期 腾讯元器停服 写过类似的一幕:平台一收摊,真正要操心的是把东西放在别人家里的人。
谁的账本要重算
如果你只是偶尔找 AI 聊两句,这件事跟你关系有限;但如果你养成过一个角色、存过几百段对话,就得知道:这些东西存在别人的服务器上,公司一卖就可能跟着资产一起被处置——官方给的唯一出口,是趁现在自己把数据导出。
真正要重算账的是做 AI 工具或副业的人。这一案把一句话说透了:用户规模不是护城河,能覆盖成本的收入才是。做订阅制工具时别只盯新增用户数,把”每个活跃用户每月贡献多少”和”每人每月花掉多少”并排写下来,答案往往不好看。
如果你正想往”陪伴”这个方向做,不妨先看别人怎么绕开纯对话这条路:可参考 iMoochi(努比亚推出的 AI 情感陪伴宠物机器人,把陪伴做进硬件而不是只做 App)。
反过来说,哪里不成立
第一,它申请的是第 11 章破产保护,不是清算。若拍卖里冒出愿意继续运营的买家,平台就可能活下去——预期 11 月底到 12 月初出售,不是明天就关站,读成”AI 陪聊已死”是读快了。
第二,1200 万这个数字本身有传播误差:破产当时约 1200 万、2024 年峰值超 2000 万,两者混用结论就会飘。第三,这是一家公司的事,不等于整个赛道的事——它夹在通用模型挤压里,和专做细分场景的玩家处境不同。把单例推广到全行业,是我最容易犯的错。
接下来你的动作清单
一,把用户数从资产清单里划掉,换成”付费用户数×客单价”。这两个数才决定生意能不能自站住。
二,算一遍单位经济:每位活跃用户每月的贡献,减去他每月消耗的成本。如果差是负的,用户涨得越快你亏得越快——往期 DeepSeek 涨价两倍多 里用户明知涨价两倍多都没走,说的正是”愿意付费的人”和”用的人”是两回事。
三,换个思路看收入结构:除了订阅,另一条路是把对话变成广告位,往期 ChatGPT 对话式广告 写过这种做法,路径不同,算的其实是同一本账。
四,选工具时把”数据能不能导出”加进评估表。平台会变、甚至可能消失,能不能把自己的东西带走,比它今天好不好用更要紧。这一线的后续记在 老高AI观察 里。
这句可能不中听
我的判断是:AI 陪聊不缺用户,缺的是能让用户规模变成收入的那道算术题;在那道题解开之前,热闹本身都是成本。
关于AI陪聊破产,集中答三个问题
Character.AI 是倒闭了吗?
申请的是第 11 章破产保护,不是清算。平台与订阅在出售期间继续运营,预计 11 月底至 12 月初完成出售;无买家接手才会逐步关停。
2000 万月活是真的吗?
2000 万是 2024 年的峰值口径;破产当时活跃用户约 1200 万。两个数字都对,但时间点不同,不能混用。
AI 陪聊这门生意还能做吗?
能做,但要换个算法。纯靠订阅、又让用户无限畅聊的模式,在推理成本明显下降前很难跑平;先算清单位经济再决定入场。
信源与出处
- Character.AI 官方博客,2026-10-12:宣布启动第 11 章程序、平台继续运营、预计 11 月底至 12 月初完成出售
- 证券时报,2026-10-14:2024 年注册用户超 2 亿、月活超 2000 万;年底付费订阅约 13.9 万、月运营成本估计约 3000 万美元
- 澎湃新闻,2026-10-14:破产当时活跃用户近 1200 万;2024 年谷歌约 27 亿美元取得模型授权
- 美国特拉华州破产法院卷宗,案号 26-11603(2026-10-12):资产与负债各 5000 万至 1 亿美元;月运营亏损约 800 万至 900 万美元
我是老高,靠AI工具吃饭的个体站长,只写自己看得懂的那部分。想第一时间知道哪些AI工具值得花时间——👉 免费加入AI工具箱交流群
相关文章

 浙公网安备33010202004812号