
老高AI观察 · 第12期|2026 年 9 月 26 日
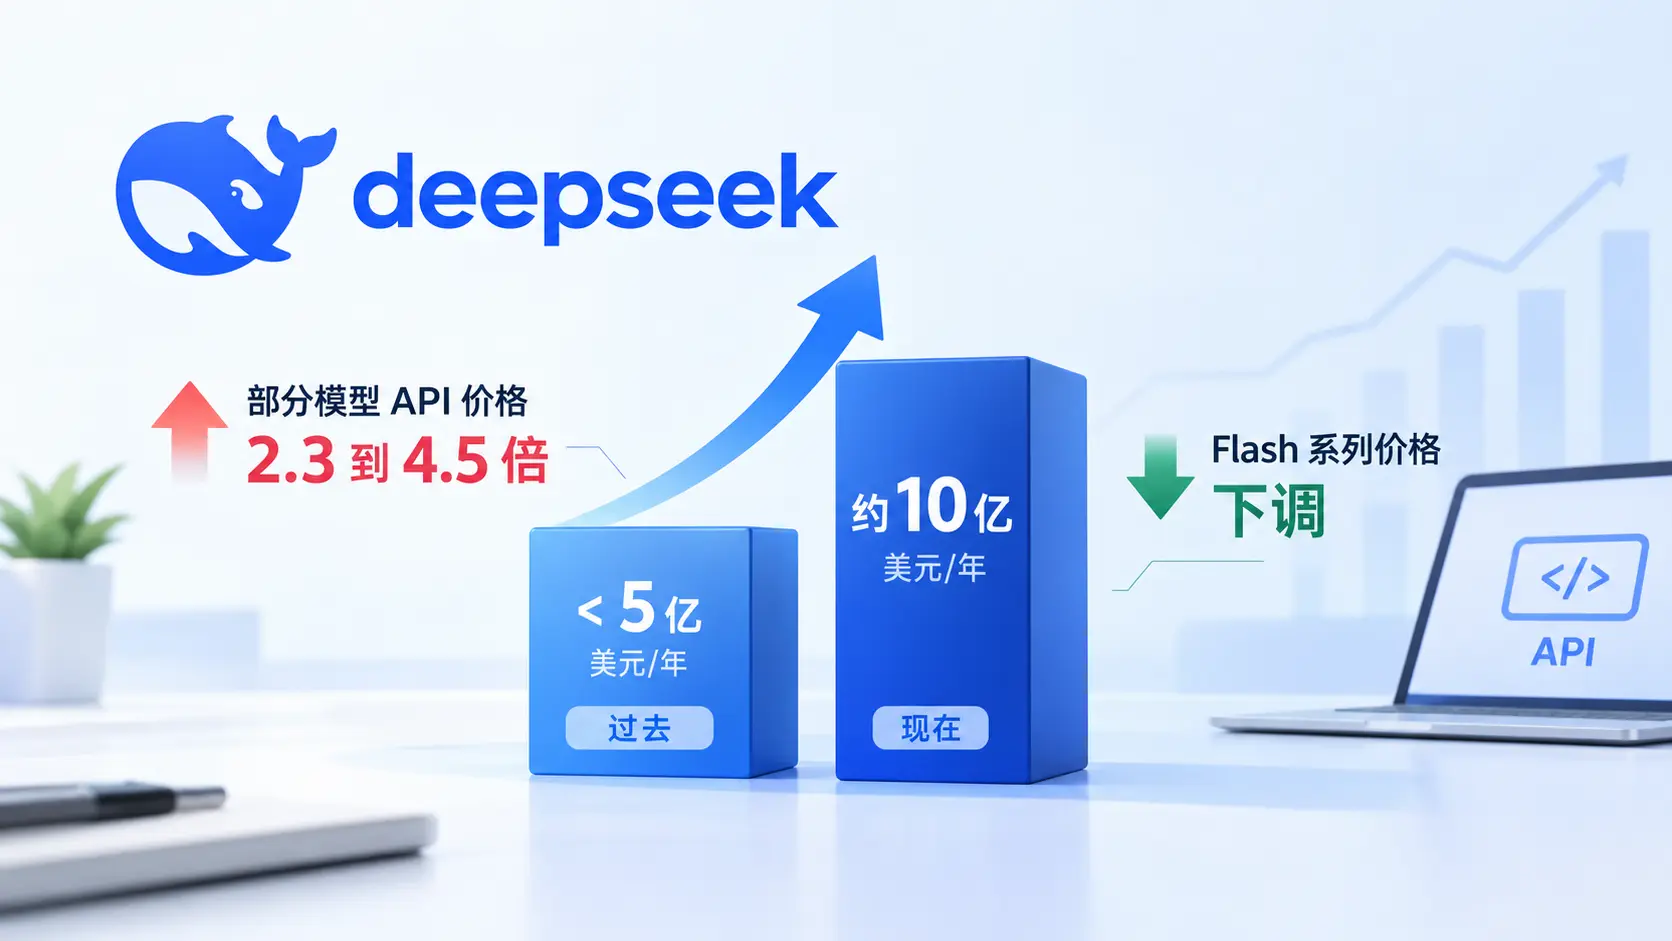
上周我写的是海外两家在同一天把旗舰价格往下调。这一周出来的是反向新闻:DeepSeek 把部分模型的 API 价格抬到原来的 2.3 到 4.5 倍,年化收入运行率反而从不足 5 亿美元/年 翻到约 10 亿美元/年,客户据报没有流失。
一边降价抢市场,一边涨价还留得住人,这两件事发生在同一个星期。我更在意的不是 10 亿美元这个数——它是速率不是累计收入——而是它第一次说明:国产大模型的定价权,不再完全握在买家手里。
对普通用户来说这像财经版的事,但只要你用的 AI 工具是调 API 的,这张账迟早会传到手上。
涨价 2.3 到 4.5 倍,收入翻了一倍多
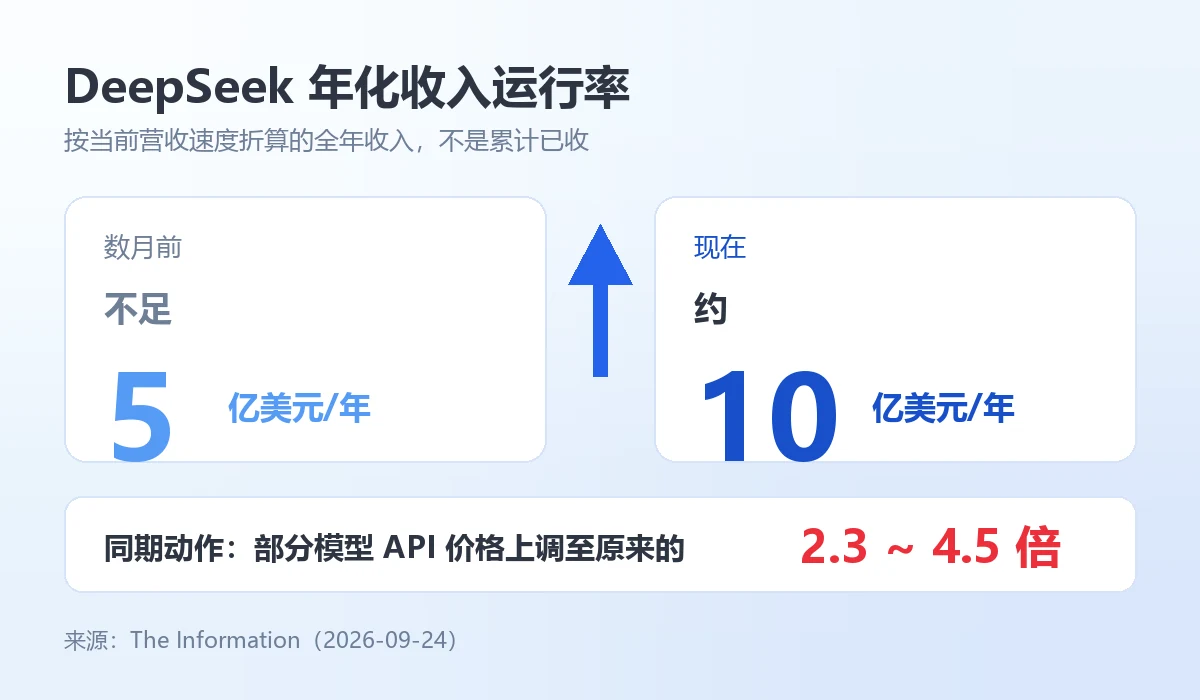
据 The Information 9 月 24 日报道(路透社同日转引),两位直接知情人士称,DeepSeek 年化收入运行率已从数月前的不足 5 亿美元/年 升到约 10 亿美元/年,由创始人兼 CEO 梁文锋在近期一场投资者会议上披露。
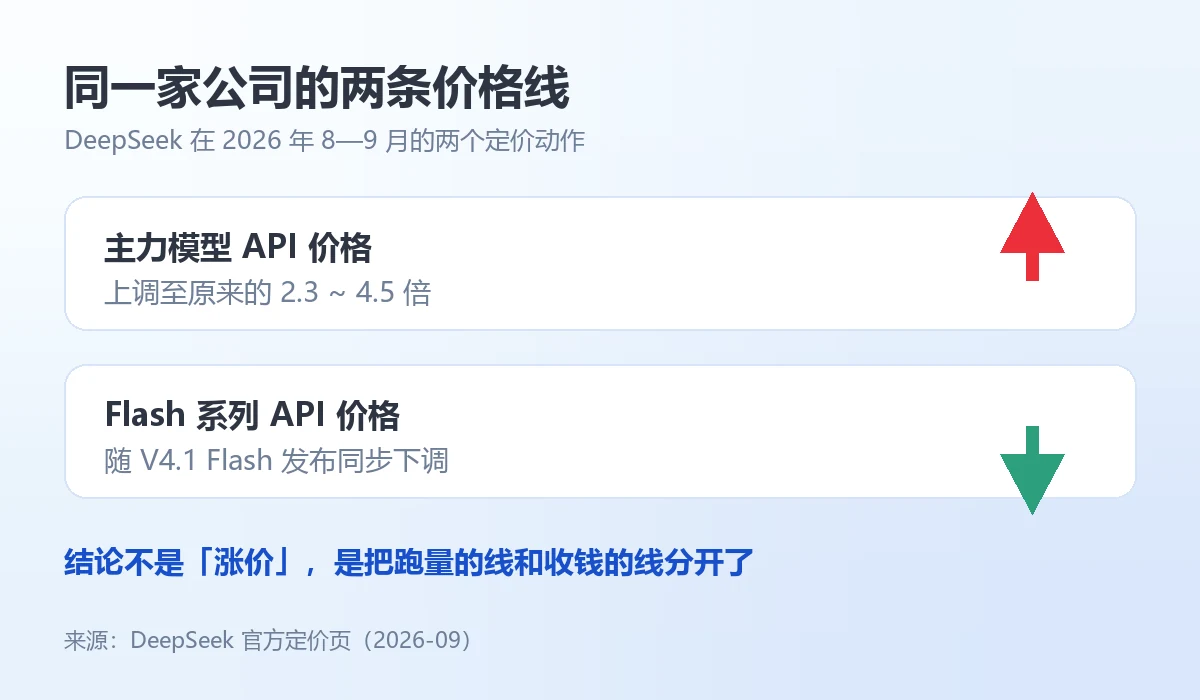
据报道,这次跃升的部分推手是公司在 8 月上调了部分模型的 API 定价,价格涨到原来的 2.3 到 4.5 倍。梁文锋在会上表示加价没有造成客户流失;他同时提到,目前 超过 70% 的算力分配给模型训练,变现不是优先目标。
配套动作也在推进:第二轮融资目标募资 500 亿元人民币、投后估值 5000 亿元,争取 10 月底前完成;并已聘请中信证券筹备在上海科创板上市。
同一家公司还有一条反向动作:9 月 10 日发布的 V4.1 Flash 支持 100 万 token 上下文,同步下调了 Flash 的 API 价格(可在 DeepSeek 官方定价页 核对)。
早半年晚半年,都不是这个结果
涨价在 8 月,披露却在 9 月下旬,这个时差值得看一眼。
要在这个节点上谈钱,最需要回答的就是收入能撑起多少估值——把 10 亿美元/年 摆出来,是最直接的回答方式。
另一头是能力:8 月 13 日发布 V4 Pro,9 月 10 日发布 V4.1 Flash——价格能往上走,前提是产品站稳了位置。
再看对照:6 月第一轮融资交割时估值约 3500 亿元、募资约 510 亿元,三个月不到就抬到 5000 亿元。中间必须有新东西支撑,收入就是那个新东西。
所以这个时点不是巧合:融资、上市、定价三件事挤在同一个月,涨价的消息就必须在这个月被人知道。
能涨价不是因为稀缺,是因为换不动
先拆一个常见误解:涨价能成立,靠的通常不是别人做不出来,而是用的人搬不走。
这两件事本质不同。稀缺靠别人追不上,追上价格就塌;迁移成本靠的是对方的模型已经长进你的产品里——提示词、评测集、缓存、日志、上下游接口全围着同一套模型调好,要换就得重跑一遍。
API 的定价权就从这儿来。模型按 token 卖,价格随时能改;但整套调用的成本是沉没的。客户算的不是「贵了多少」,是「换一家要花多少人天」——前者小于后者,涨价就不会引发迁移。
我在第 4 期写过 开源模型和闭源模型的价差在收窄,当时的疑问是:开源追到只差几个月,闭源凭什么还能卖几倍价。今天这条新闻给了个侧面答案——能力可以被追上,位置不容易被搬走。
这个解释有个前提:需求还在涨。市场若在缩,涨价就不是定价权,是慢性失血。
一边涨价一边降价,这两件事不矛盾
同一家公司,一边把主力模型价格抬到 2.3 到 4.5 倍,一边下调 Flash 的价格。看似矛盾,其实账分成了两层。
第一层是跑量:Flash 单价低、调用频次高,作用是把开发者留住、把调用量堆起来。第二层是收钱:能扛住 4 倍涨幅的,是已嵌进生产流程、对价格不敏感的场景。
说白了就是:便宜的线占入口,贵的线收钱。国内几家路子不同——通义千问这一轮往下压价换量,Qwen3.8-Flash 也是低价主力定位。谁更划算,现在下结论太早。
对做工具的人有个容易忽略的点:成本不取决于你用了哪家,取决于你把哪部分工作交给了哪条线。同一家厂商内部的价格梯度,有时比跨厂商差价还大。DeepSeek V4.1 Flash 的降价和主力模型的涨价,就摆在同一张价目表上。
哪几类人得重新算账
普通用户:直接付的钱大概率不变,订阅价和 API 价格是两套体系。但间接的会变——靠 API 转售的工具、套壳应用、按次计费的小程序成本上去了,要么涨价,要么砍免费额度,要么把便宜模型换到主力位。
做 AI 工具生意的人:要重算的是成本结构。毛利本来就薄的话,4 倍的价格变化可以直接把毛利翻成亏损。动作很具体——把每个功能对应的模型重新对一遍,把必须用贵模型和能用便宜模型分开。这跟 前几期写过的海外两家同日降价 是同一件事的两面。
还有一类容易被漏掉:内容站和自媒体。你不直接调 API,但写作、翻译、配图工具都在调,传导慢一点,方向一样。
若想搭一条能把图像和文本压进同一条低成本调用链的方案,可参考 DeepSeek-V4-Flash-Vision-Exp(DeepSeek 推出的视觉多模态实验模型)。
什么情况会让我收回这句话
先说最软的一环:数字全部来自 The Information 的报道,官方没有公开披露财务数据,路透社也明确表示无法独立核实。
第二个是归因。收入从不足 5 亿美元/年 到 10 亿美元/年,多少来自涨价、多少来自用量增长,报道没有拆开。若主要是涨价撑起来的,那说明的是短期定价能力,不是长期需求。
第三,如果国产几家里有人选择不跟、继续压价抢份额,这个价格就得回调。定价权只有在别人不接招的时候才成立。
手上其实有三个选项
调用方现在能做的事就三件,按顺序来。
第一,把账单按功能拆开。不看总量,看每个功能每月花多少 token、单价涨了多少。多数人拆完会发现,成本集中在少数功能上。
第二,给关键链路留第二家。不是马上换,是把评测跑通、接口对齐,让它随时能切。迁移成本高的那一方,最容易被涨价。
第三,重新审一遍「必须用最强模型」这个假设。很多任务降一档模型,效果差别小于成本差别。
还有一件更根本的:如果你的产品还没形成用户迁移成本,先想清楚这件事。定价权从来不是供应商单方面的能力。想跟着看,可以常来 老高AI观察 翻一翻。
我的结论
这次涨价最该被记住的不是 10 亿美元这个数字,而是它证明了一件事:API 是按 token 卖的,价格随时能改,改得动才是本事。国产大模型第一次把这个问题答对了。
DeepSeek涨价补充问答
DeepSeek 涨价后,普通用户用它会变贵吗?
直连官网和 App 的价格没变,涨的是开发者 API。第三方工具会间接传导——要么涨价,要么开始限次数。
年化收入 10 亿美元,是不是说明它已经赚到 10 亿美元了?
不是。这是年化收入运行率,按当前营收速度折算的全年收入,不是已收到的钱,两者差整整一年量级。
国内其他大模型会跟着涨价吗?
目前没有迹象。通义千问这一轮还在往下压价换量。跟不跟,取决于各家更缺收入还是更缺份额。
参考来源
- The Information(2026-09-24):年化收入运行率与 API 调价(路透社同日转引)
- DeepSeek 官方 API 定价页(2026-09):各模型单价与计费口径
- 网易科技 / 香港01(2026-09-24):路透社与港媒中文转述,含融资目标、估值与算力分配口径
我是老高,靠AI工具吃饭的个体站长,只写自己看得懂的那部分。关心AI工具怎么真正用到生意里,而不只是看热闹——👉 免费加入AI工具箱交流群
相关文章

 浙公网安备33010202004812号