
老高AI观察 · 第21期|2026 年 10 月 5 日
一个国产开源模型,进了一家美国公司的付费清单。清单上多一个选项而已,但值得看的是它被放进去的位置——不是模型对比页,不是推荐列表,是企业付账时用的那张采购单。
9 月 30 日,美国 AI 基础设施公司 Baseten 宣布,企业用户可以在 OpenAI 的编程工具 Codex 里调用月之暗面的 Kimi K3,费用直接计入企业已有的 OpenAI 采购承诺额度,不用新签供应商、不用重走合同审批。
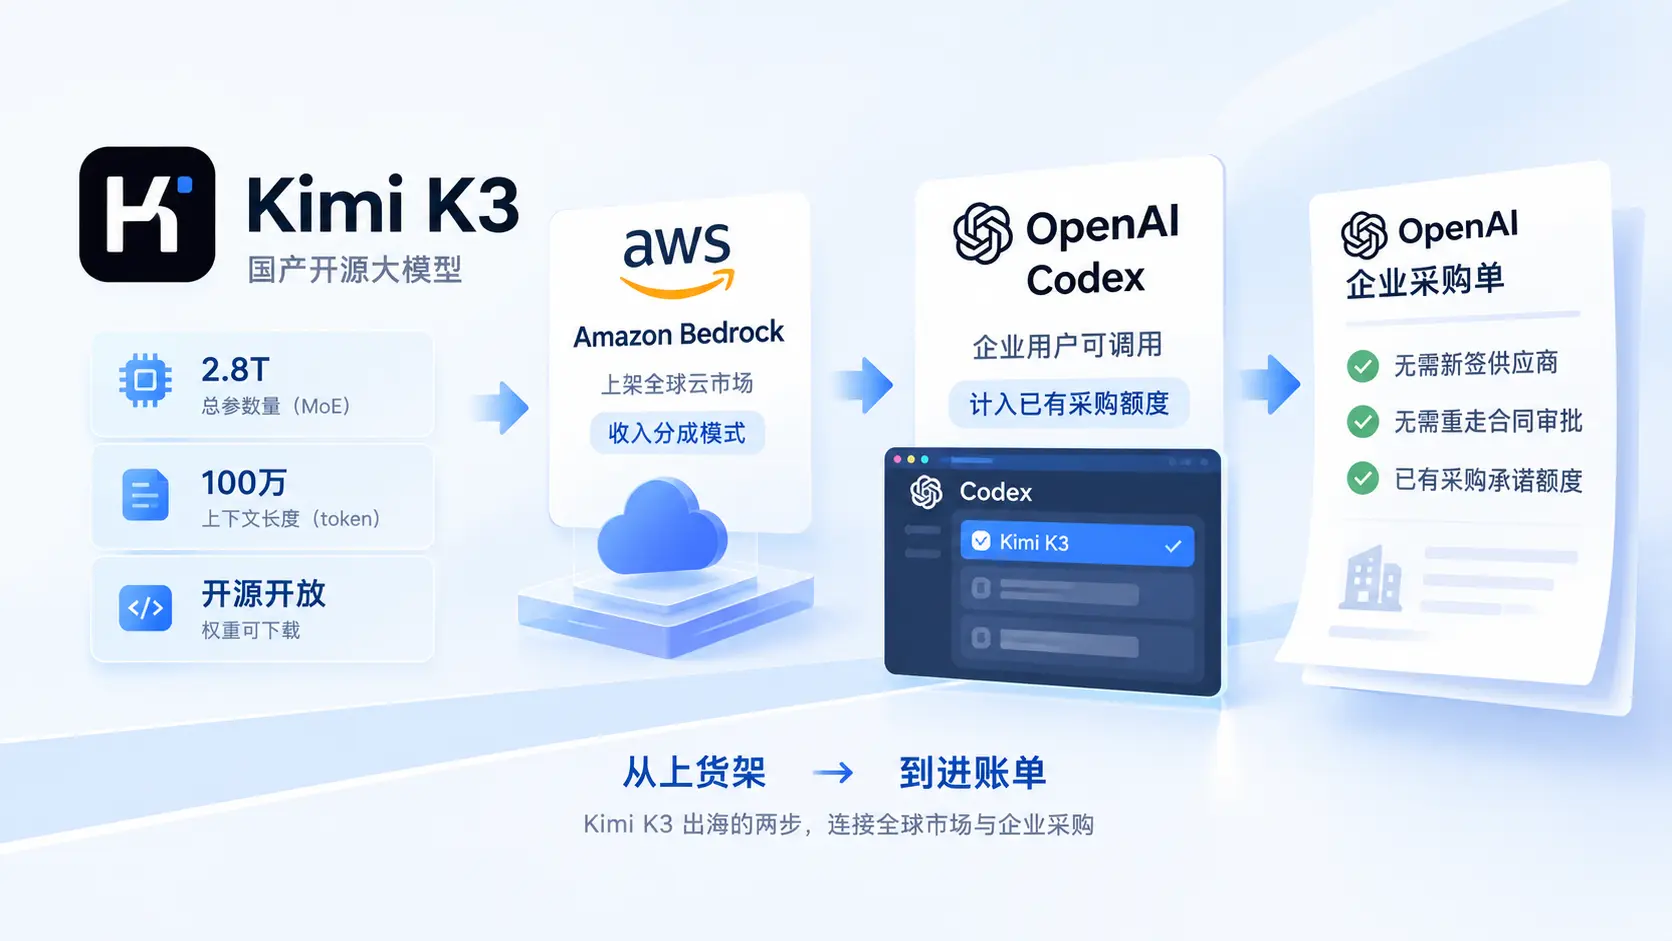
分量在「计入已有额度」,不在「可以调用」。前者是渠道,后者只是上架——跑分决定试,账本决定签。
Kimi K3 被算进了 OpenAI 采购单
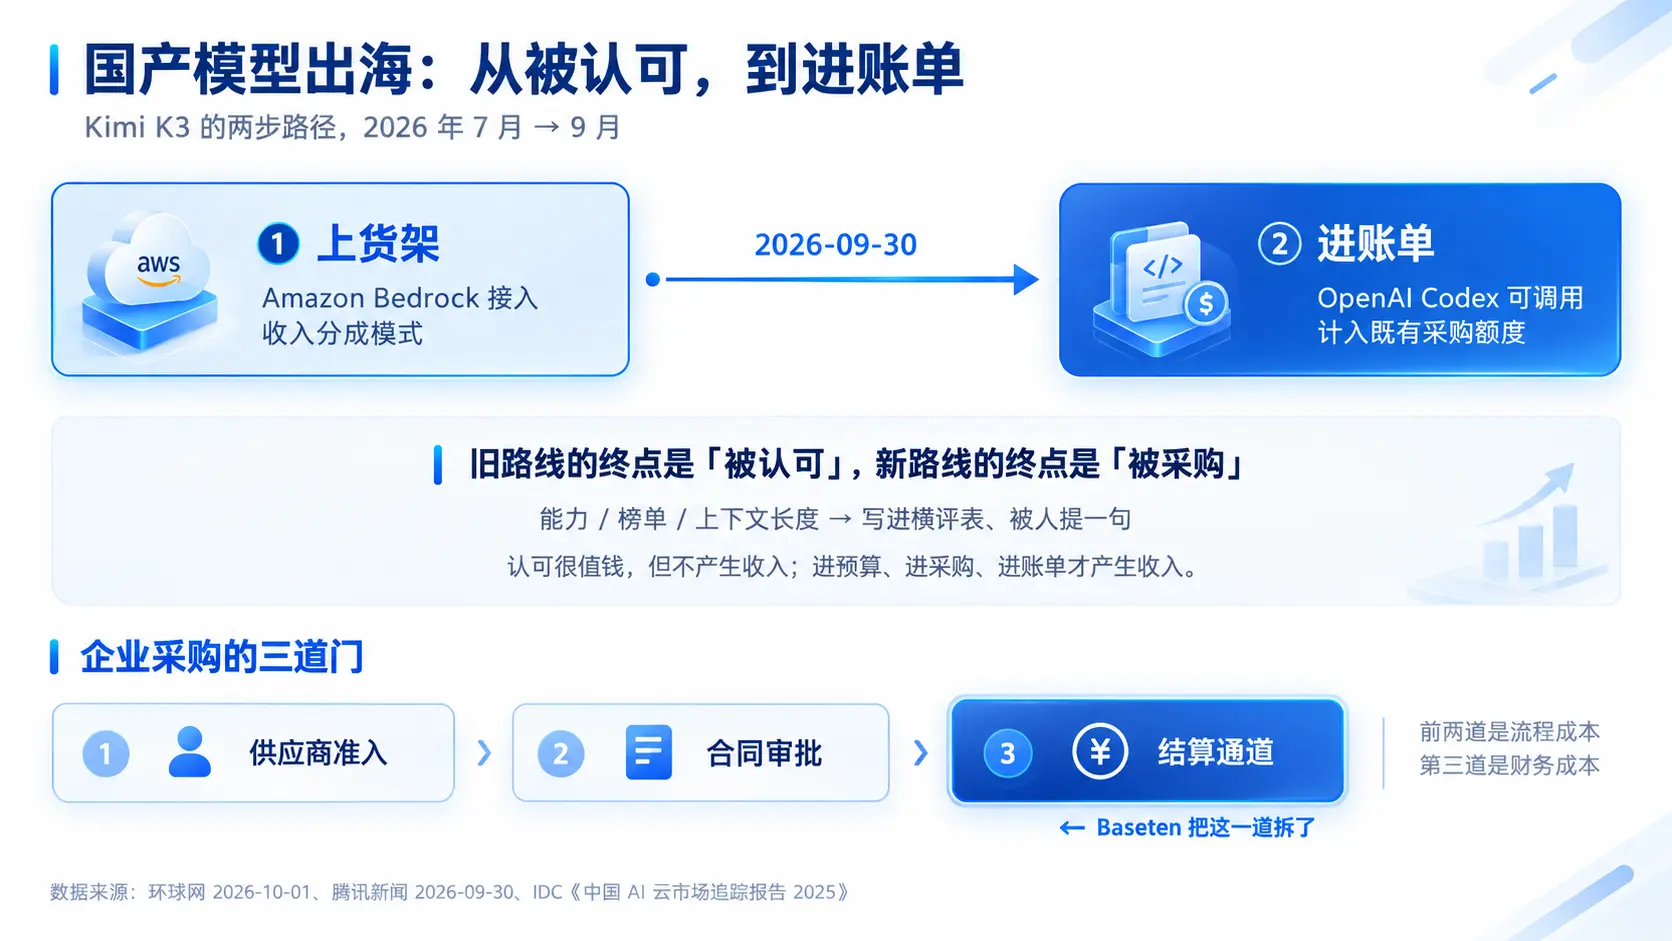
先把事实摆齐。Kimi K3 是月之暗面今年 7 月发布的模型,混合专家架构,总参数 2.8 万亿,上下文 100 万 token,权重开放下载,发布后登顶代码评测榜 Arena,是第一个拿下该榜首的中国大模型。参数与榜单口径见 Kimi K3。
9 月 30 日 Baseten 公告:企业用户可在 Codex 中选择 Kimi K3,费用统一纳入既有 OpenAI 采购承诺额度,无需新签供应商或另走合同审批。中文媒体把它概括为「中国开源模型首次进入 OpenAI 企业客户的主流付费结算通道」,路径分析看 腾讯新闻这一篇。
再往前追一步更清楚:不久前亚马逊云旗下的 Amazon Bedrock 已接入 Kimi K3,双方采用收入分成模式——这是中国大模型公司第一次以分润方式向全球头部云厂商输出模型能力。Bedrock 到 Codex,路径就是先上货架、再进账单。细节见 中关村在线与钛媒体数智周报。
这个拐点不是突然来的
容易误读的一点:Kimi K3 不是新模型,是 7 月发布的,现在被重新拿出来讲。看点不在「新」,在于一个存在两个月的模型忽然多了一条以前走不通的路。
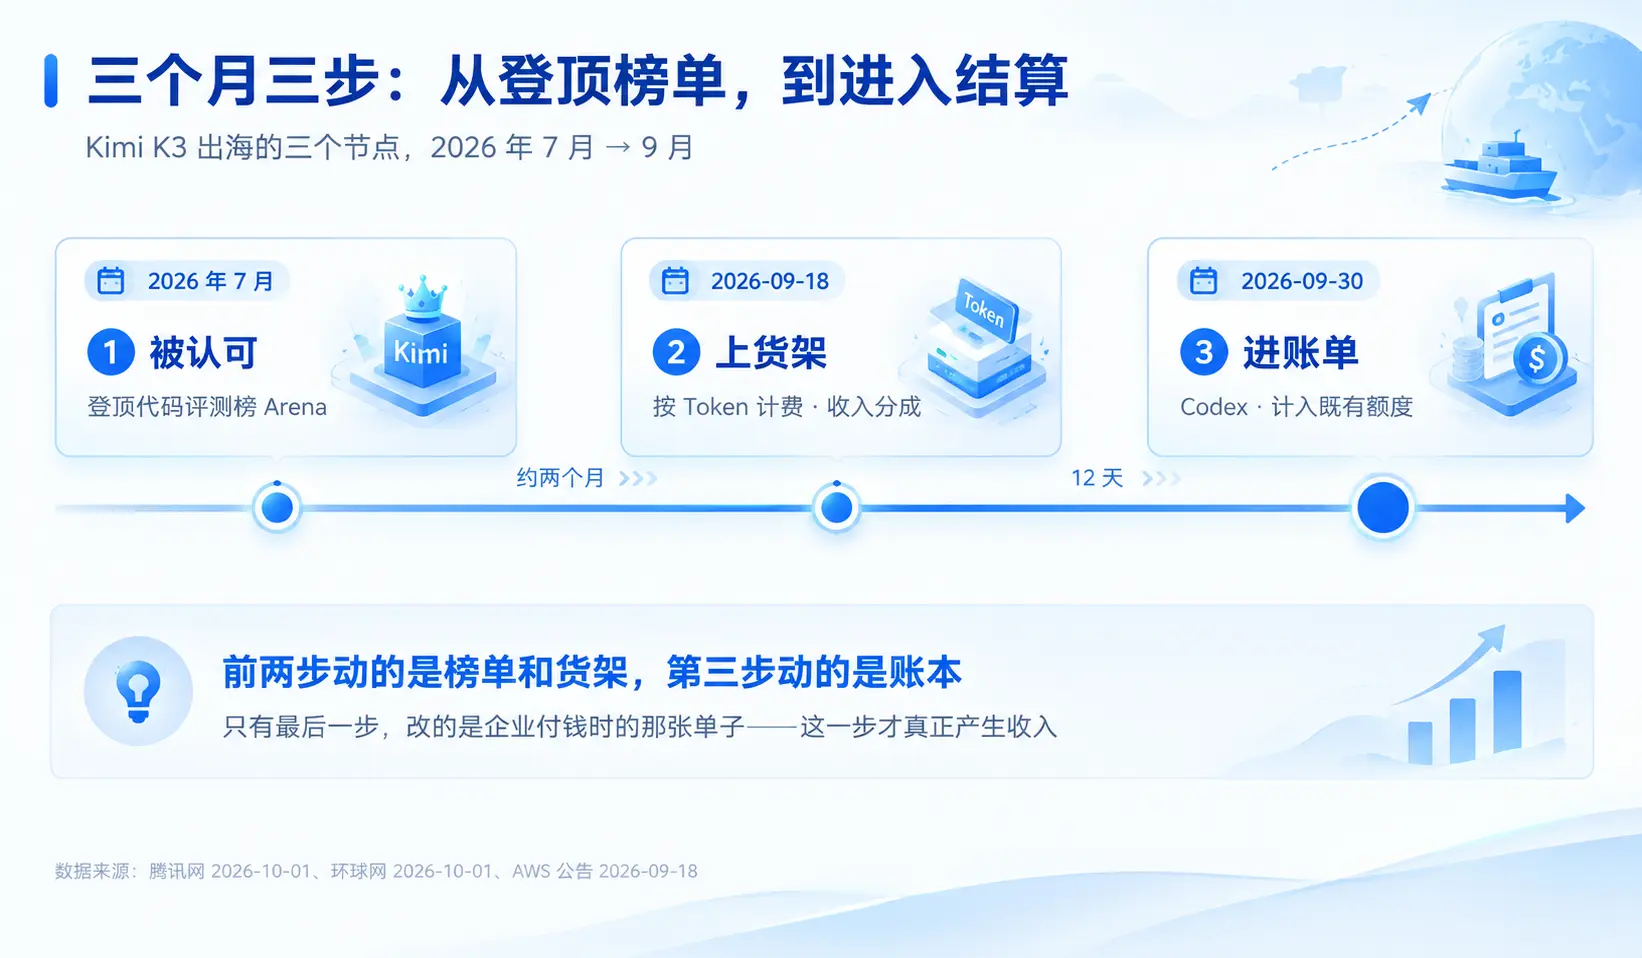
这条路现在才通,跟企业采购的形态有关。一家公司要用某个模型,在采购流程里要过三道门:供应商准入、合同审批、结算通道。前两道是流程成本,第三道是财务成本——模型不在既有付费体系里就得单独立项、单独对账,多数采购员会选「这轮先不用」。
把这道门拆掉的直接原因是算力便宜了。IDC 的《中国 AI 云市场追踪报告》给出的数字是:2025 年中国 AI 云市场规模 684 亿元,企业级 MaaS 的 Token 调用量一年增长约 16 倍。调用量涨这么快,模型就从「要不要引入」变成「用哪个」——选模型的成本第一次超过了模型本身的成本。
进清单不难,进采购单才难
这个机制值得说透,因为它决定长期分量。
过去两年国产模型出海基本只有一条路:比分数、比榜单、比上下文长度。这条路的终点是被认可——被写进横评表、被人提一句,值钱但不产生收入。产生收入的是下一段:进预算、进采购、进账单,更长,走的人也更少。
我之前写过 开源模型只差 4 个月,闭源还值 5 倍价吗,那篇讨论能力差在收窄。这件事把那条线往前推了一步:结算通道决定能不能一直用。前者是技术问题,后者是商务问题,也是更难的那个。
对模型方来说这两件事的性价比完全不一样。跑分高是能被抄的,「已经躺在企业采购额度里」是抄不走的——它背后是渠道、是合同、是财务系统对接。
真正被改掉的是采购的默认选项
如果只发生在 Baseten 一家身上,这只是商业新闻。但它指向的方向值得写:默认选项正从「最强」换成「已在额度里」。
这是个很朴素但威力很大的迁移。企业采购不像个人挑手机,能为顶配多花三倍钱;它更像填一张已经付过钱的表——既然额度里已经有了,切换的心理和审批成本都会把人劝回去。一旦某个模型默认躺在那张表里,后来者要挤进去,就得明显更便宜或更强。
对中国模型方,这是好事也是提醒。好事是终于有一条不靠榜单的通道;提醒是这条通道的规则由别人定。Kimi Code 就是个参照——它和 Codex 打的是同一批用户,现在缺的不是能力,是同样那张采购单。
哪几类人得重新算账
普通用户:短期几乎没影响。Kimi K3 没有面向国内消费者的独立入口,日常使用几乎不受影响。间接影响值得留意——能被海外企业采购的国产模型,通常会顺势推出企业版甚至消费版。
做 AI 工具生意的人才是重点,三类人受影响的方式不同。
卖模型或卖 API 的:以后谈客户,「你比别家便宜一点」会不如「你已经在我们额度里」有说服力。
做 AI 应用的:产品能不能被企业用,很大程度取决于底层模型的位置——它进了客户既有额度,你这个小工具的采购阻力就降一档。
还在用海外模型做国内生意的:短期更安全,对方换供应商得走流程。但这个窗口不会一直开着。
这个判断有个软肋
最明显的一处:OpenAI 官方没有对这件事表态。全部信息源都指向 Baseten 的商业安排与中文媒体转述,我没能取到公告原文,读者引用请以原文为准。
第二处软肋在模型本身。Kimi K3 是 2.8 万亿参数的 MoE。「能调用」和「被采用」之间还隔着成本:长上下文高并发下的实际账单,企业自己会算一遍,算完还认不认是另一回事。
第三处是我可能高估了量级。这是一家公司的商业合作,不是行业惯例。国内采购形态与海外不同,这套打法能不能复制,目前没有第二个案例可验证。
能改的那几处
如果你在做 AI 工具或 AI 服务,我建议从三件事开始。
第一是把账算清楚,不是算别人能赚多少,是算自己能撑多久。只看单价容易失真,要把长上下文、并发、重试这些真实用量摊进去。这两年的降价潮我在 美团新模型不再开源 那个节点写过,之后价格又变过几轮,你手上那份价目表大概率是旧的。
第二是想清楚自己的位置在模型层,还是在模型之上那层。全在模型层,这波结算通道的竞争会把你挤得很薄;有一层是自己的,这次变化反而是好事。
第三是开始盯「结算通道」这层信号。以前盯榜单、盯价格、盯上下文长度,接下来要多盯一件事——哪些模型进了谁的企业采购体系。这条线比榜单更接近真实收入。
想自己感受一下这条路径,可以参考 Kimi(月之暗面旗下的对话与编程助手,命令行和桌面端都有),同类用法也可对比 Kimi Code 桌面版。

说到底就一句
模型比的是分数,企业比的是账本,这场仗已经打到账本上了。
关于 Kimi K3 的常见问题
Kimi K3 是什么模型?
月之暗面今年 7 月发布的开源模型,混合专家架构,总参数 2.8 万亿,上下文 100 万 token,权重开放下载。
进入 OpenAI Codex 意味着什么?
企业调用它的费用直接算进已有的 OpenAI 采购额度,不用新签供应商、不用重走审批。关键在结算通道,不在模型能力。
国产模型能进企业采购,是不是已经全面领先?
不是。这只说明它在特定渠道上被打包进了采购流程,跑分、生态成熟度、企业渗透度都是另一套账,差距还很明显。
引用来源
- 环球网(2026-10-01):中国开源模型首次进入 OpenAI 企业主流付费结算通道
- 中关村在线(2026-10-01):Kimi K3 参数规模、上下文与 Codex 接入细节
- 腾讯新闻(2026-09-30)与钛媒体《数智周报》(2026-10-04):出海路径分析与本周动态汇总
- IDC《中国 AI 云市场追踪报告 2025》:中国 AI 云市场 684 亿元,企业级 MaaS Token 调用量年增约 16 倍
我是老高,靠AI工具吃饭的个体站长,只写自己看得懂的那部分。想第一时间知道哪些AI工具值得花时间——👉 进老高的AI交流群
相关文章

 浙公网安备33010202004812号