
老高AI观察 · 第25期|2026 年 10 月 10 日
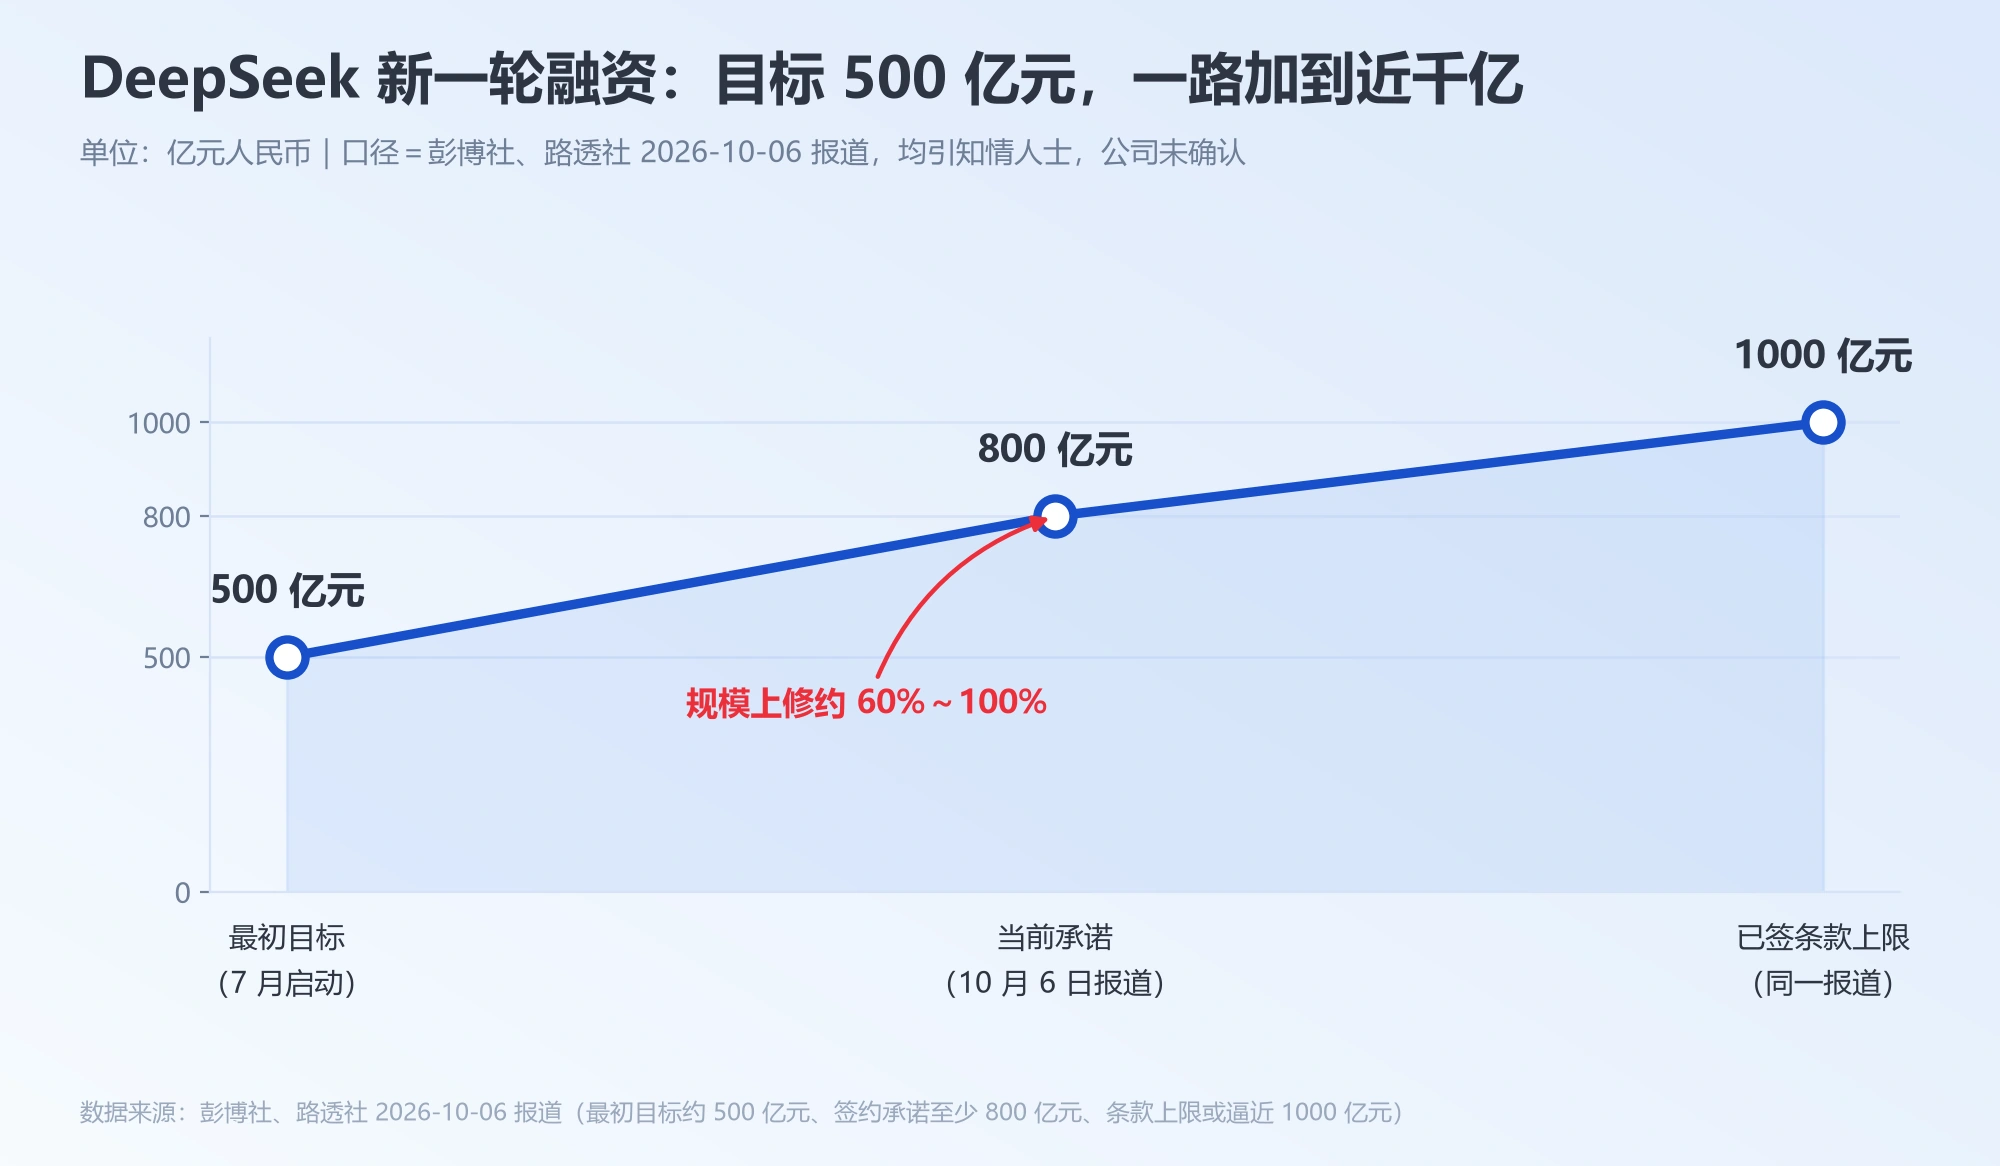
一家还没上市的公司,市值预期先站上了 5000 亿元。2026 年 10 月 6 日,彭博社、路透社先后报道,DeepSeek 新一轮融资接近锁定,规模至少 800 亿元,按已签条款最终或逼近 1000 亿元——而它最初想募的只有约 500 亿元。问题不在”又融了多少钱”,而在这笔钱到底想把它变成什么:是继续做模型公司,还是做成一门能被资本市场定价的生意。而它要买的那批东西,现在还不一定买得到。
800亿融资与IPO时间表
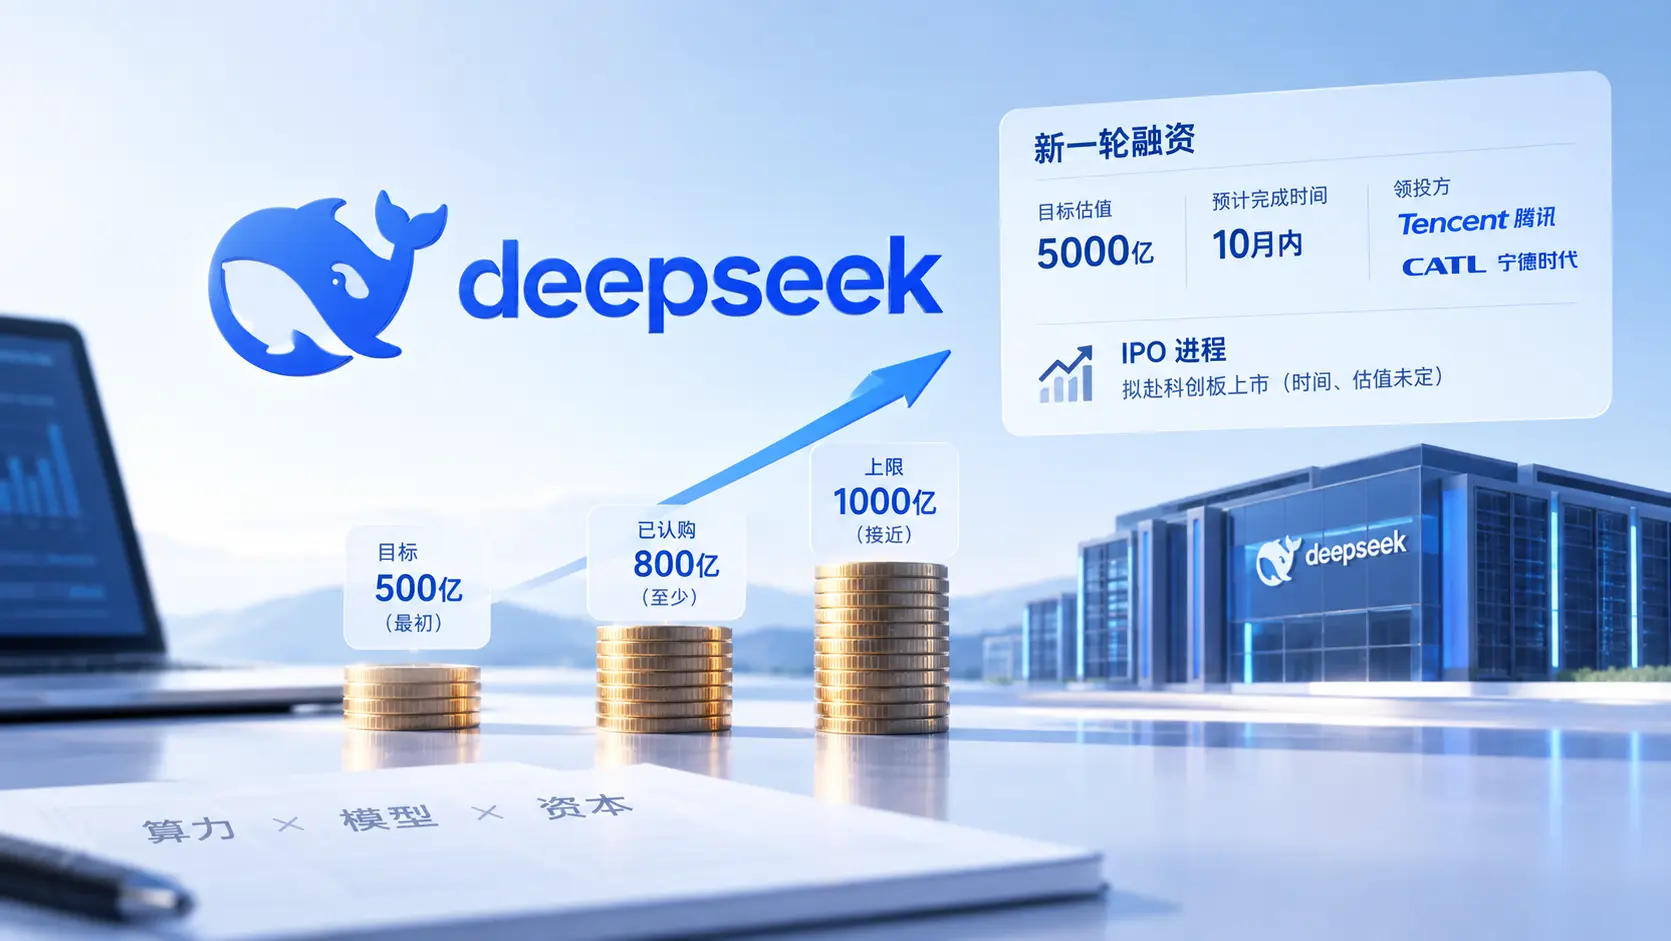
按彭博社、路透社 10 月 6 日的报道,这轮融资从 7 月启动时约 500 亿元的目标,被认购推到至少 800 亿元,按已签条款上限甚至逼近 1000 亿元;目标估值约 5000 亿元,预期 10 月内收官。承诺出资最高的投资方是腾讯控股和宁德时代。两家都不是典型风投:腾讯给自己平台补模型供给,宁德时代盯着给数据中心供货。
上市这条线走得更早。路透社 9 月 9 日报道,DeepSeek 已聘请中信证券筹备科创板上市,但时间、估值、规模都未定,辅导协议尚未签字。9 月下旬,据上海证券报报道,前高瓴创投合伙人严文韬出任首席财务官——在资本市场里,这比融资金额更早一步。
这些话得说清楚:以上全部来自匿名信源,腾讯与宁德时代没有确认,交易所也没有公告。这是一条报道,不是一份公告。同一周,Kimi 母公司月之暗面被报道以约 500 亿美元估值完成最后一轮私募融资——第 21 期《Kimi K3 进 OpenAI 结算单》写的正是同一件事:资本开始给模型能力单独记账,谁能把它换成收入,谁才配得上这个估值。
这个节点不是随手挑的
把时间线摊开:4 月 24 日以 MIT 协议开源 V4 系列预览版;6 月完成首轮外部融资,规模超 500 亿元;7 月启动第二轮,最初只想要 500 亿元;10 月 6 日,数字变成至少 800 亿元。
为什么偏偏是这个时候推进资本化,两个外部条件刚好凑齐。一是通道:2026 年 6 月,上交所为自研大模型放开科创板第五套上市标准,给尚未盈利的公司开了一道门——据 The Information 报道,它前 7 个月营收 4.75 亿元、净亏 7.15 亿元。二是产品节奏:9 月 10 日发布 DeepSeek V4.1-Flash 后,据彭博社报道认购超出预期。通道先开,钱才敢进——这是报道呈现的时间先后,不是公司给出的因果。
这轮钱买的不是模型
很多人把这条新闻读成”模型公司又拿到一大笔研发经费”。但账不是这么算的。首轮融资架构说明:外部投资方多数没有投票权、股份锁定五年,梁文锋仍掌握接近全部表决权。钱进来,但控制权没动。
真正变的是钱的用途指向。媒体口径是,本轮募资最大的需求”很可能是 AI 算力基建”——注意「很可能」三个字:那是记者对用途的推测,不是公司公布的分配方案。过去两年,国内大模型公司的定价锚是模型能力;现在它正往两个更硬的东西上移:能计价的算力资产,和能不能走到公开市场。站内 AI 模型库 里新模型已很难拉开差距,中美 AI 差距缩到 3% 那一期也指向同一件事:能力差距收窄后,资本就要找新的定价依据。
产能才是那道闸门
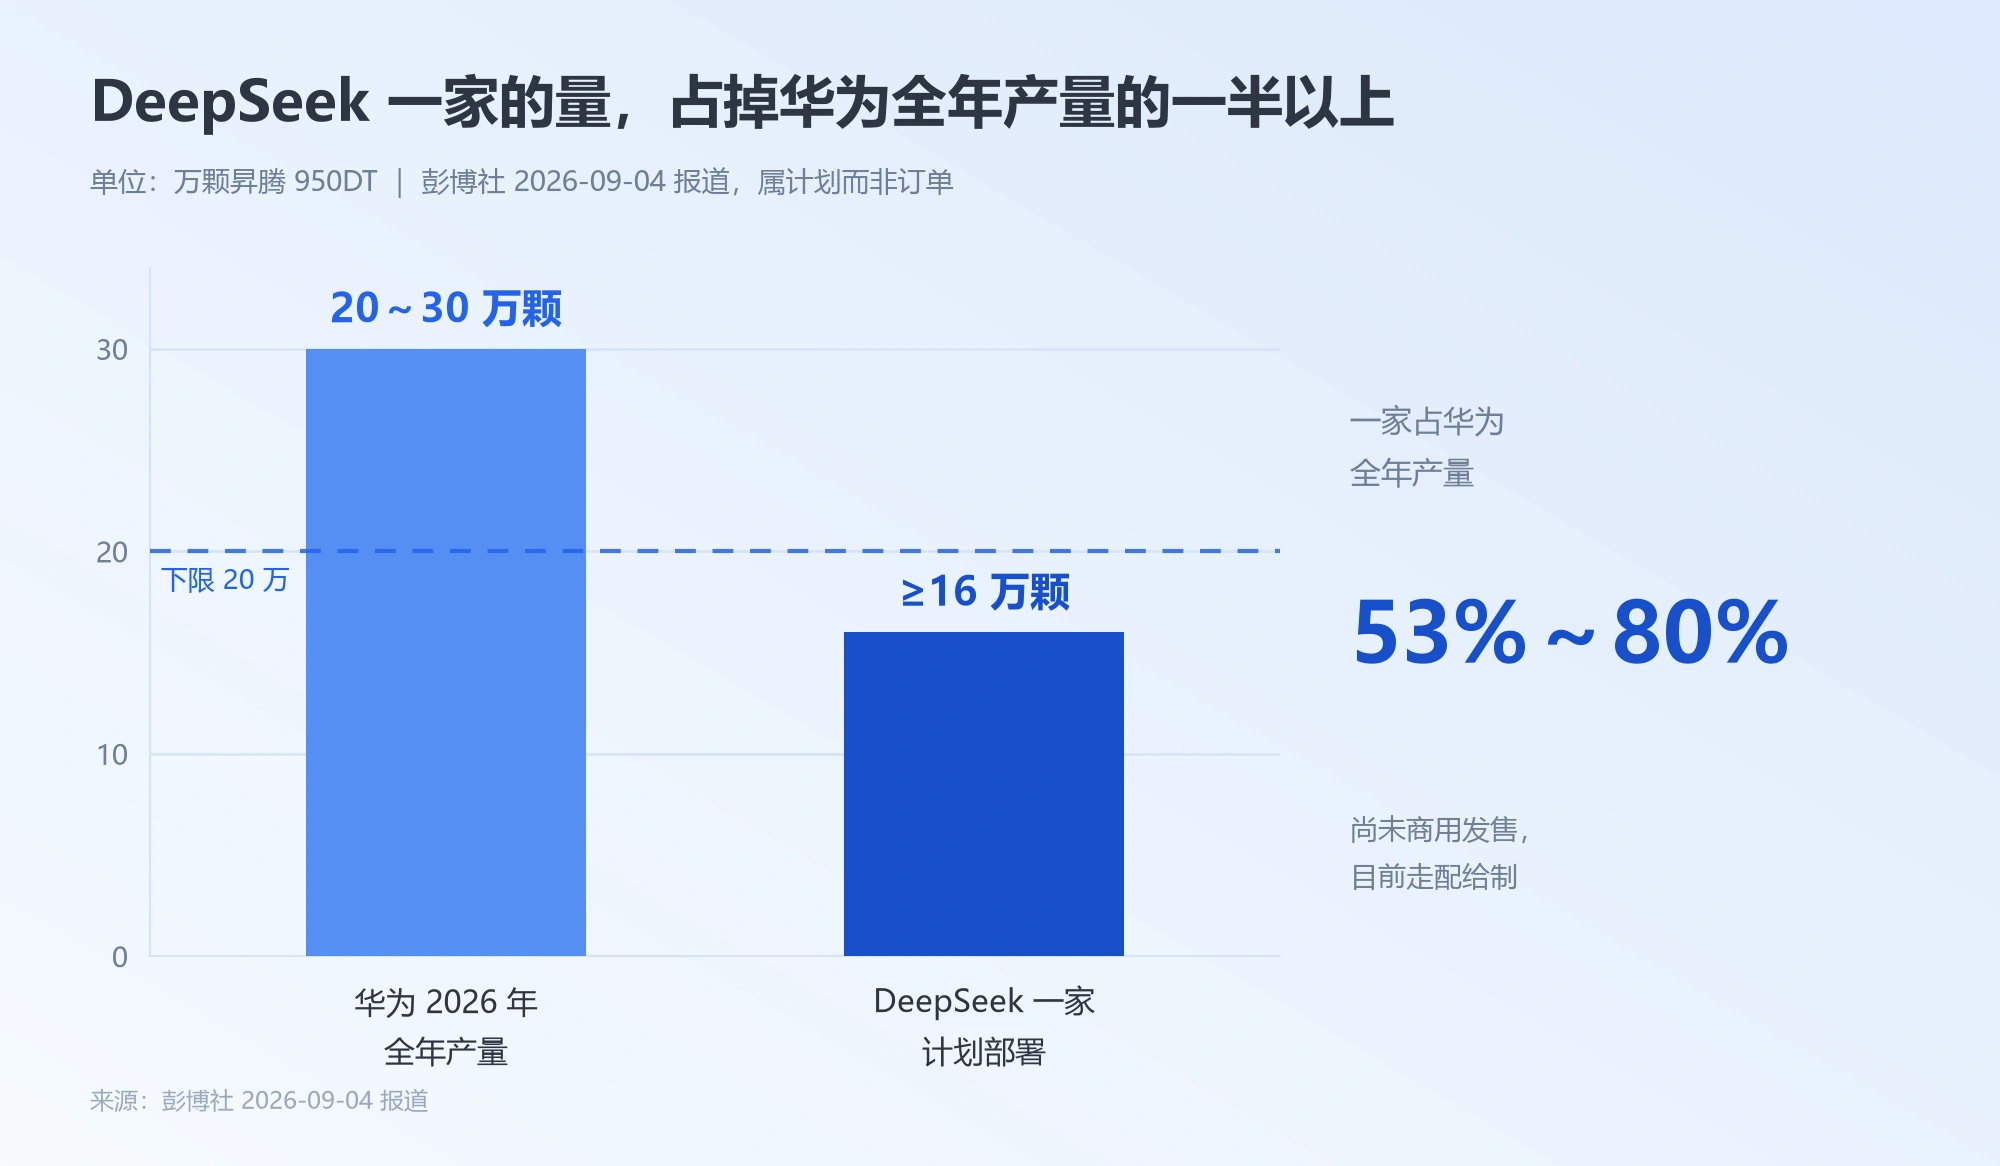
回到标题那个问题。据 彭博社 9 月 4 日报道,DeepSeek 计划在内蒙古乌兰察布的数据中心部署至少 16 万颗华为昇腾 950DT。但同一篇报道写明三条限制:这批芯片只用于推理,不做训练,训练仍跑英伟达;至少部分容量预计 2027 年底至 2028 年初才投运;华为 2026 年 950DT 产量估计只有约 20 万至 30 万颗,受高端存储器短缺制约,完成整批订单可能要一年多。这款芯片尚未商用发售,目前走配给制——第一层答案是产能,不是意愿。
第二层在软件。9 月 30 日,DeepSeek 开源了 6 个面向昇腾的组件(含 TileLang 昇腾版、DeepGEMM-Ascend 等),成果将纳入华为 CANN 社区。这是整条链上唯一能由一手源核验的部分(彭博社 9 月 30 日报道)——但它证明的是技术工作在推进,不是 16 万颗已到位,更不是这笔融资的去向。
这几类人的算盘要重打
先说不必紧张的:这件事没改变你手里任何 AI 工具的功能,也没有官方公布的价格变动。
对普通用户,相关的锚点只有两个:服务稳定性和价格。DeepSeek 的 API 此前因负载限流过,也宣布过高峰时段加价。自有推理产能若按计划落地,最先被影响的就是这两件事。但那是 2027 年之后,这个季度你不用改任何东西。
对做 AI 工具或副业的,看的是另一条线:上游推理成本。国内价格战已把接口单价压得很低,而价格下限最终由算力成本决定。国产加速器在推理侧真跑成规模,成本曲线会再往下走一档;卡在交付上,低价就得更依赖补贴。所以现在值得做的不是押注,是把成本结构算清楚。
若想先摸清 DeepSeek 这一侧的产品与接口现状,可参考站内这条落地页:

这里我只有一半把握
反过来说,我说得最不硬的地方在哪。第一,融资数字本身是多档的:至少 800 亿元、逼近 1000 亿元两个版本,全部溯源自匿名信源,承诺出资不等于交易完成,条款清单签约前都可能重谈。第二,算力计划是”计划”不是订单,两家公司都没确认,公开信息里也找不到排期。第三,”V4.1-Flash 撑起估值”是分析不是事实,两者有没有因果,报道没给证据。第四,昇腾份额的变化(昇腾份额超过英伟达那一期)能说明趋势,推不出一个具体订单。
接下来可以盯的三个信号
就说三个信号。第一,公告:融资规模、投资方名单、IPO 时间表,只有公司或交易所的正式文件才算落地。第二,产能:华为 950DT 的出货节奏和价格变化,比任何融资数字都更能说明国产算力接不接得住。第三,软件:那批组件是否真正进入 CANN 主线和生产环境,会决定推理成本下行的斜率。
再往远了看:如果这笔钱最终真投向算力基建,就不只是 DeepSeek 一家的事,它会变成整个国产 AI 基础设施的一块地基。这条线的进展,我一直记在 老高AI观察 每一期里。
我把结论摆这儿
我的结论是:这轮融资真正在定价的,不是 DeepSeek 的模型能力,而是国产算力能不能按计划交付——钱好募,产能难买,这句话未来一年会被反复验证。
关于DeepSeek的补充问答
这轮融资完成了吗?
还没有。口径是”接近锁定””承诺出资”,各方均未确认,交易所没有公告,最终金额签约前仍可能变。
16 万颗昇腾芯片会用来训练吗?
据报道只用于推理,训练仍用英伟达。此前用华为芯片训练未成功,是这次只做推理的原因之一。
对普通用户有什么影响?
短期没有。影响落在服务稳定性和价格上——自有推理产能落地后会更稳、更便宜,但那是 2027 年之后。
事实来源
- 彭博社(10-06):融资至少 800 亿元,腾讯、宁德时代领投
- 路透社(10-06):融资规模超 800 亿元,预计 10 月完成
- 彭博社(09-04):计划部署至少 16 万颗昇腾 950DT,仅用于推理
- 路透社(09-09):聘中信证券筹备科创板上市,时间与估值未定
- 上交所(06-17):AI 大模型企业适用科创板第五套上市标准
- The Information(08-27):前 7 月营收 4.75 亿元、净亏 7.15 亿元
- 上海证券报(09-22):严文韬出任首席财务官
老高,AI工具箱站长,习惯把一条新闻往产业上游多问一层。想一起盯算力、模型和工具的真实进展——👉 老高AI观察 · 免费读者群
相关文章

 浙公网安备33010202004812号